Variables indépendantes
Réponses à toutes vos questions après le Bac (Fac, Prépa, etc.)
-
zork
- Membre Rationnel
- Messages: 979
- Enregistré le: 06 Nov 2011, 15:22
-
 par zork » 21 Avr 2015, 12:56
Bonjour
Soient X,Y deux variables aléatoires réelles indépendantes. On note

leurs densités.
Alors
=\int_{\mathbb R}f_X(t)f_Y(z-t)dt)
c'est-à-dire
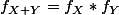
Comment faites vous pour montrer ce résultat?
-
lionel52
- Membre Relatif
- Messages: 274
- Enregistré le: 21 Nov 2012, 22:39
-
par lionel52 » 21 Avr 2015, 15:24
Salut avec f et g les densités
avec
t = x
z = x+y
Soit a une fonction continue bornée. On pose Z = X+Y
] = E[a(X+Y)]= \int_{R^2} a(x+y)f(x)g(y)dxdy = \int_{R^2} a(z)f(t)g(z-t)dtdz = \int_R a(z) (\int_R f(t)g(z-t)dt)dz)

-
Ben314
- Le Ben
- Messages: 21709
- Enregistré le: 11 Nov 2009, 21:53
-
par Ben314 » 21 Avr 2015, 16:22
Salut,
Je suis sans doute un peu con, mais je fait ça le plus bêtement du monde...
En général, si

est la densité de la loi conjointe du couple (X,Y) alors, pour tout

on a
\ <br />=\ \int\int_{x+y\leq a}g(x,y)dxdy\ <br />=\ \int_{-\infty}^a\int_{\mathbb R}g(t,z-t)dtdz)
donc la densité de

est donnée par
=\int_{\mathbb R}g(t,z-t)dt)
Or, si X et Y sont indépendantes, alors
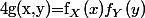
.
Qui n'entend qu'un son n'entend qu'une sonnerie. Signé : Sonfucius
Utilisateurs parcourant ce forum : Aucun utilisateur enregistré et 150 invités