1) Commence par trouver le taux de croissance du dividende en utilisant l'hypothèse: triplement en 16 ans.
2) Tu suppose que l'investissement est à durée infinie donc la valeur de l'action sera égale à la somme (infinie) des dividendes actualisés en utilisant le taux de rendement de l'action souhaité (ici 22,17%).
Essaie avec ça et si tu bloques, je te fournirai plus de détails.
Problème de Finance
5 messages
- Page 1 sur 1
 par maxnihilist » 07 Jan 2015, 18:50
mrif a écrit:2) Tu suppose que l'investissement est à durée infinie donc la valeur de l'action sera égale à la somme (infinie) des dividendes actualisés en utilisant le taux de rendement de l'action souhaité (ici 22,17%)
Bonsoir,
Petite remarque :
A l'infini il faut actualiser au taux de rendement souhaite auquel on retranche le taux de croissance du dividende.
Il y a trois sortes de mensonges: les mensonges, les sacrés mensonges et les statistiques.
M. Twain
M. Twain
par mrif » 07 Jan 2015, 19:15
Non.
Quand tu auras trouvé le taux de croissance du dividende, les dividendes successifs seront
 \ ; \ 5,38(1+t_0)^2 \ ; \ ..... \ ; \ 5,38(1+t_0)^n \ ; .......)
Si on désigne par t le taux de rendement, le dividende d'ordre n, aura pour valeur actualisée:^n}{1+t)^n} = 5,38(\frac {1+t_0}{1+t}) ^{n}) .
La valeur de l'action sera égale à la somme de ces dividendes actualisés.
Quand tu auras trouvé le taux de croissance
Si on désigne par t le taux de rendement, le dividende d'ordre n, aura pour valeur actualisée:
La valeur de l'action sera égale à la somme de ces dividendes actualisés.
par maxnihilist » 08 Jan 2015, 04:05
Re,
Il s'agit d'un Gordon Growth Model (Gordon Shapiro en français) à l'infini.
Posons r la rentabilité espérée, g le taux de croissance des dividendes, P0 le prix de l'action à l'année 0, D1 le dividende à la date 1, D0 le dividende à la date 0
L'actualisation de tous les dividendes revient à faire dans ce cas :
^t}) pour n tendant vers l'infini
avec^t D0 = (1+g)^{t-1}D1)
Ce qui revient à réécrire P0 de cette façon :
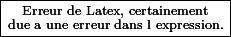^{t-1}D1}{(1+r)^t} = \frac{D1}{(1+r)} \bigsum_{t=1}^{n} \frac{(1+g)^{t-1}}{(1+r)^{t-1}})
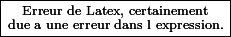} * \frac{1}{1-\frac{1+g}{(1+r)}})
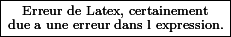})
Il s'agit de quasiment le même problème que le sujet ici : http://www.maths-forum.com/maths-fi-calcul-prix-d-une-action-161644.php
Il s'agit d'un Gordon Growth Model (Gordon Shapiro en français) à l'infini.
Posons r la rentabilité espérée, g le taux de croissance des dividendes, P0 le prix de l'action à l'année 0, D1 le dividende à la date 1, D0 le dividende à la date 0
L'actualisation de tous les dividendes revient à faire dans ce cas :
avec
Ce qui revient à réécrire P0 de cette façon :
Il s'agit de quasiment le même problème que le sujet ici : http://www.maths-forum.com/maths-fi-calcul-prix-d-une-action-161644.php
Il y a trois sortes de mensonges: les mensonges, les sacrés mensonges et les statistiques.
M. Twain
M. Twain
par mrif » 08 Jan 2015, 09:43
Bonjour,
Tu as bien actualisé au taux de rendement souhaité (et non pas à la différence des 2 taux).
Bonne journée.
Tu as bien actualisé au taux de rendement souhaité (et non pas à la différence des 2 taux).
Bonne journée.
5 messages
- Page 1 sur 1
Qui est en ligne
Utilisateurs parcourant ce forum : Aucun utilisateur enregistré et 106 invités
Tu pars déja ?
Fais toi aider gratuitement sur Maths-forum !
Créé un compte en 1 minute et pose ta question dans le forum ;-)
Identification
Pas encore inscrit ?
Ou identifiez-vous :